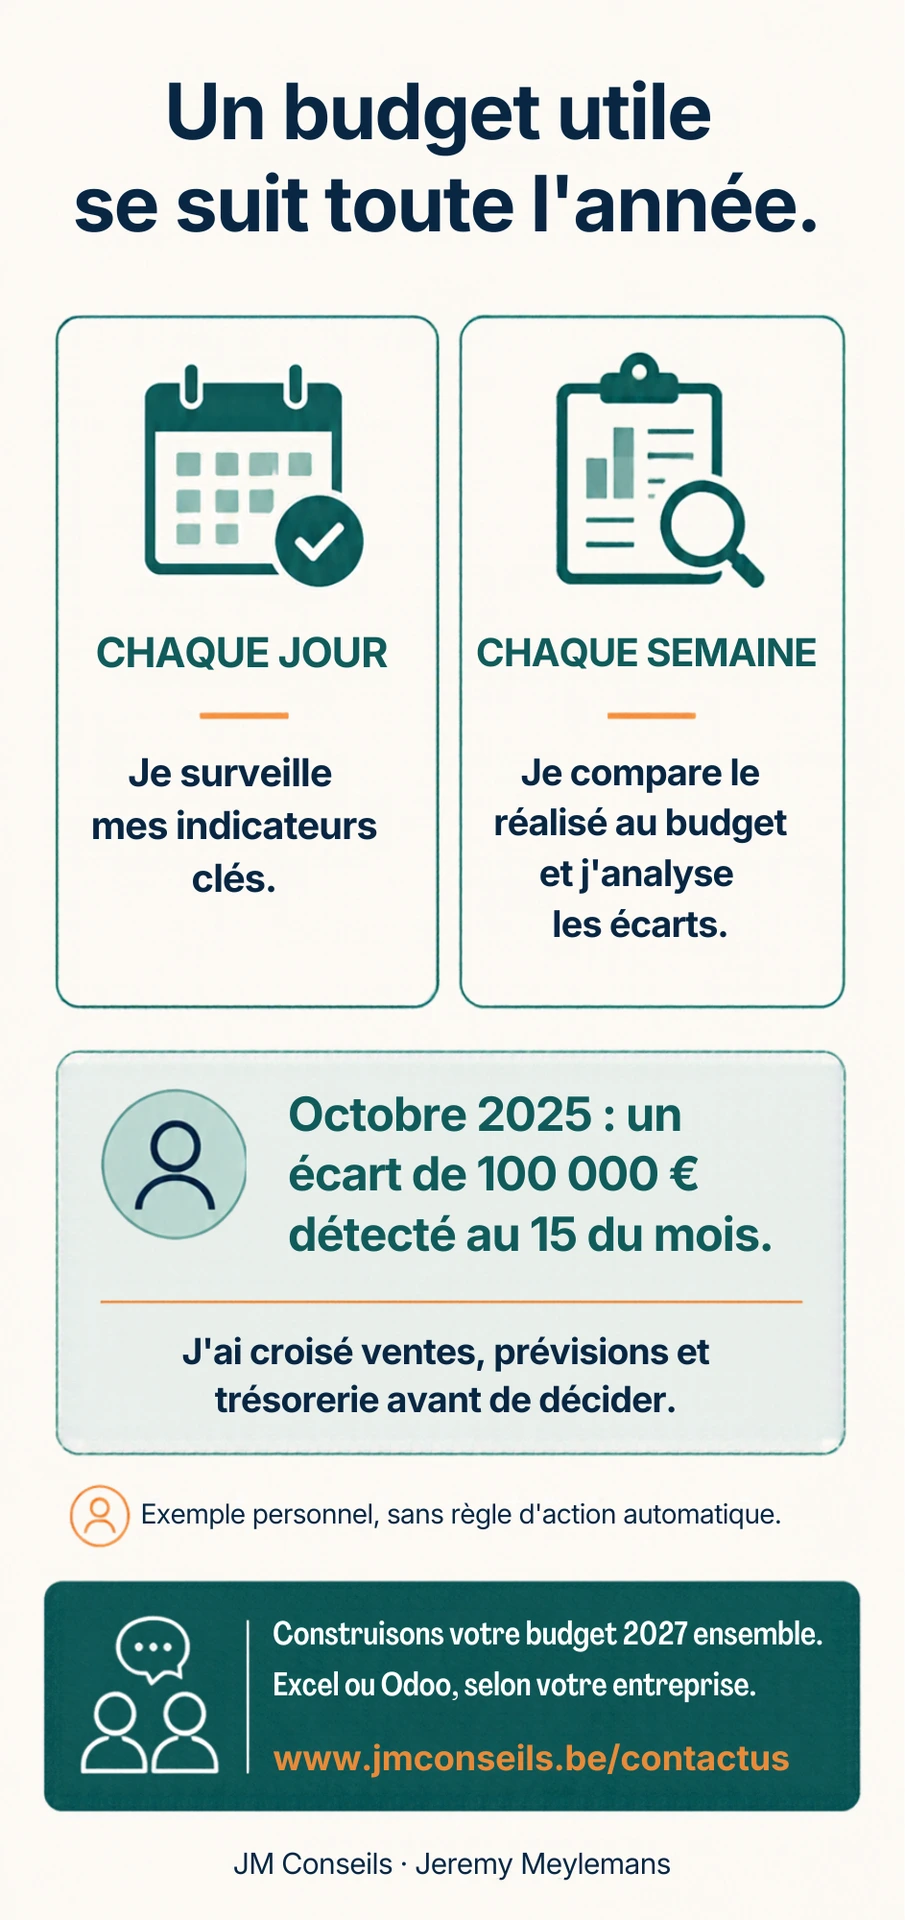
Le 15 octobre 2025, j’ai constaté un écart de 100 000 € entre notre chiffre d’affaires et l’objectif prévu au budget.
Dans notre activité de traiteur, les ventes se préparent en amont. Nous savions que cet écart ne pourrait plus être rattrapé sur le mois.
J’ai alors analysé les prévisions des mois suivants et les mouvements de trésorerie. Selon mes projections, sans décision, nos liquidités auraient été épuisées en trois mois.
J’ai dû prendre une décision difficile sur les effectifs. Cette action a contribué à rééquilibrer le budget dès le mois suivant.
Cet épisode résume pourquoi j’utilise un budget annuel : pour voir venir les difficultés et disposer d’éléments concrets pour décider.
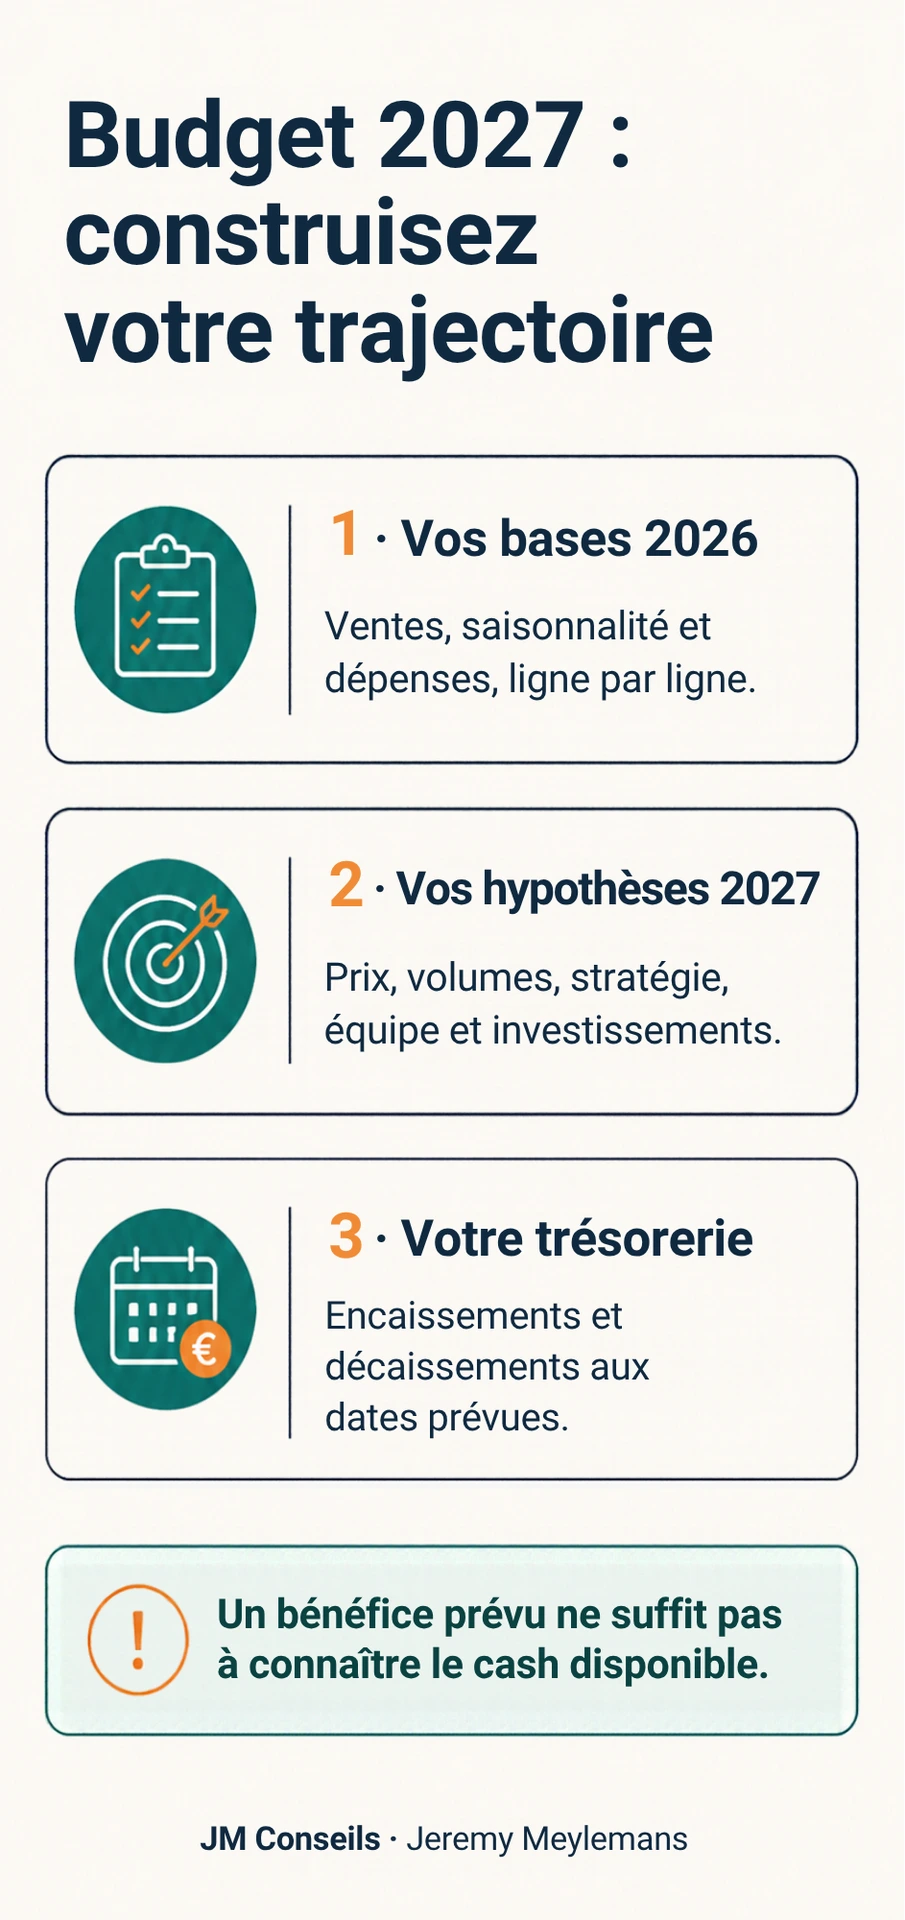
À l’approche de 2027, voici comment je construis cet outil de pilotage.
1. Partir de la réalité de l’entreprise
Je commence par les chiffres de l’année en cours : chiffre d’affaires, achats, frais de personnel, taxes et autres dépenses. Si l’année n’est pas terminée, je complète les résultats disponibles par une estimation des derniers mois.
J’examine chaque dépense séparément. Certaines évoluent avec les ventes ; d’autres restent présentes même lorsque l’activité ralentit.
Cette analyse permet de comprendre ce que l’entreprise doit réellement financer.
2. Construire des prévisions mois par mois
Pour prévoir les ventes, je pars des tendances de l’année précédente et de la saisonnalité.
J’ajuste ensuite les hypothèses selon l’évolution des prix, la stratégie commerciale, le budget publicitaire et les perspectives du secteur. Une hausse liée aux prix ne signifie pas nécessairement que nous vendrons davantage : les hypothèses doivent rester explicites.
Le budget doit aussi intégrer les moyens nécessaires : équipe, achats, investissements et financement.
Un objectif annuel doit se traduire par douze mois cohérents avec le rythme de l’entreprise.
3. Vérifier quand l’argent sera disponible
Je relie ensuite ces prévisions aux dates d’encaissement et de paiement.
Quand les clients paieront-ils ? Quand faudra-t-il régler les fournisseurs, les salaires, les taxes ou les investissements ?
Le plan de trésorerie permet de suivre ces entrées et sorties d’argent mois par mois. Un bénéfice prévu ne suffit pas à connaître la trésorerie disponible.
4. Mettre le budget à l’épreuve
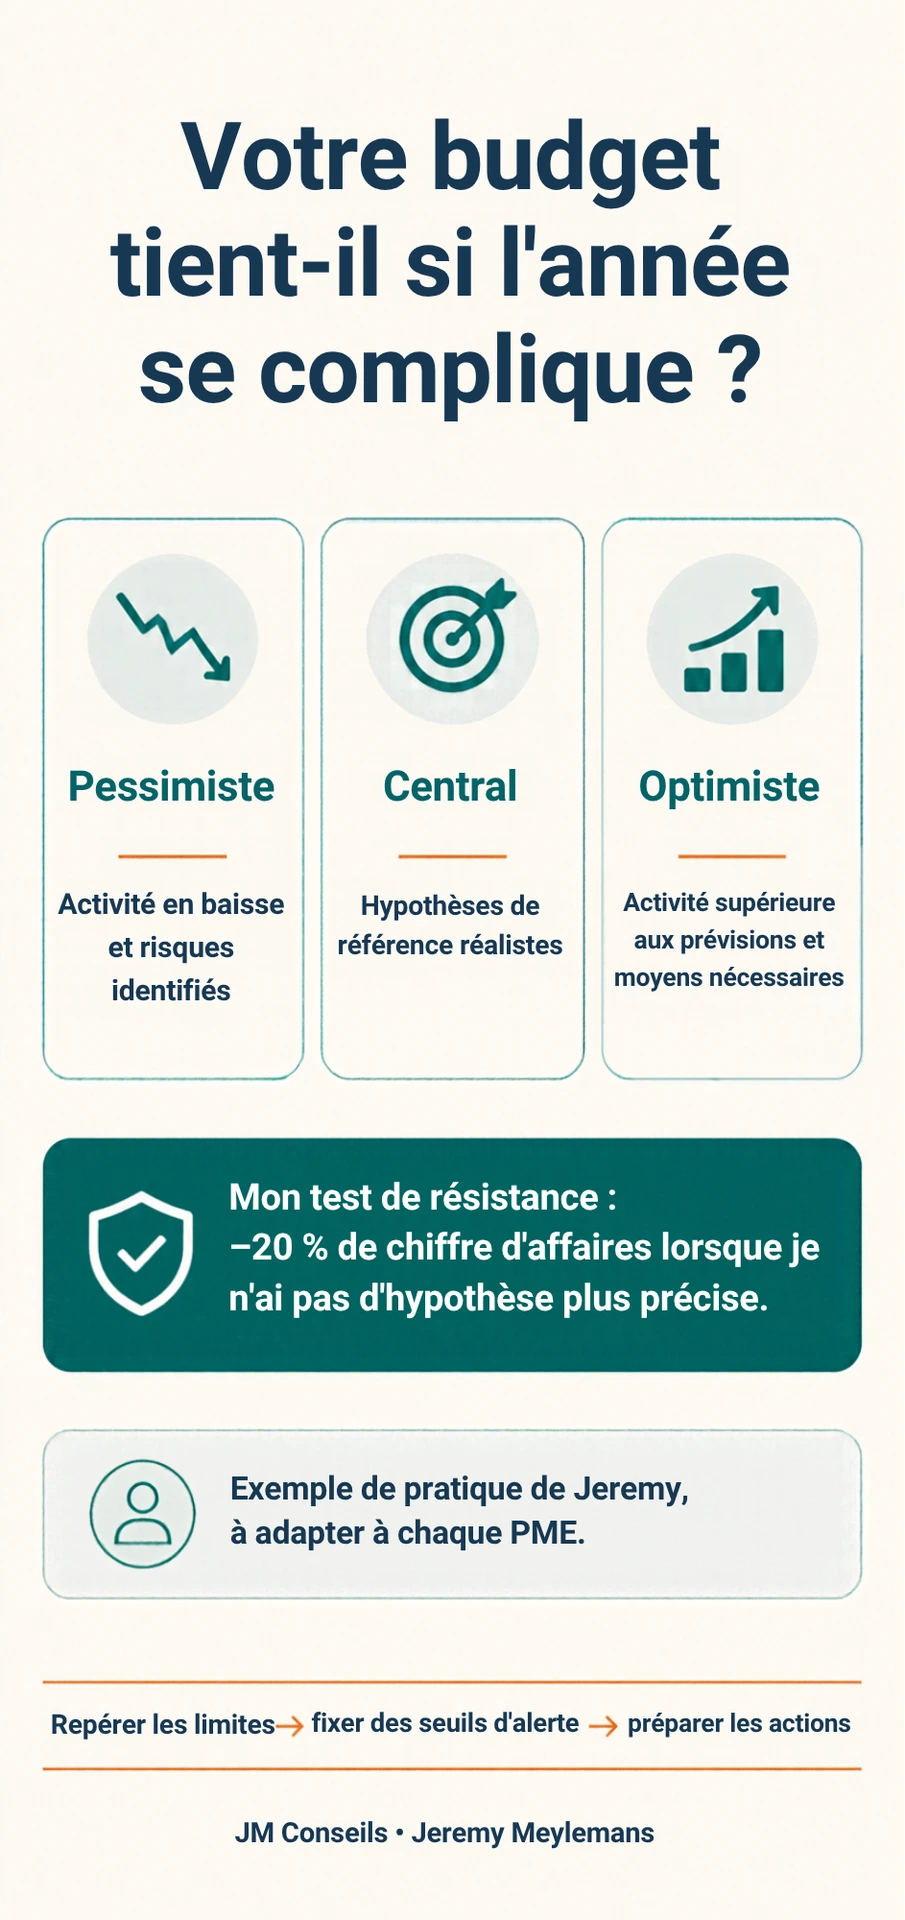
Je prépare trois scénarios : pessimiste, central et optimiste.
Quand je ne dispose pas d’éléments plus précis sur les risques, je teste notamment une baisse de chiffre d’affaires de 20 %. C’est une hypothèse de résistance issue de ma pratique, à adapter à chaque entreprise.
Je cherche à comprendre jusqu’où le plan tient, quand le résultat devient déficitaire et à quel moment la trésorerie serait sous tension.
Dans la food, je teste aussi des variations du rapport entre ventes et coût des matières premières. Par exemple, un coefficient de 3,5 signifie 3,50 € de chiffre d’affaires pour 1 € de matières premières, sur une base comparable.
Comparer plusieurs niveaux permet d’identifier les limites du modèle. Ce coefficient seul ne mesure toutefois pas la rentabilité : les autres charges restent à couvrir.
5. Préparer les alertes et suivre les écarts
Une fois les limites identifiées, je définis des seuils d’alerte et les actions à examiner si ces seuils sont franchis.
Si le coefficient matières se dégrade, je regarde notamment les achats, leurs prix, les pertes et les ventes.
Personnellement, je consulte mes indicateurs chaque jour et je fais un point sur le budget chaque semaine. Je conserve l’objectif initial comme référence et j’actualise les prévisions pour comprendre où nous allons.
Le budget prend sa valeur dans ce suivi régulier.
Construisons votre budget 2027 ensemble
Avec JM Conseils, je vous accompagne pour construire votre budget annuel à partir de vos chiffres, de vos objectifs et des risques de votre secteur.
Nous travaillons ensemble sur les prévisions mensuelles, les dépenses, la trésorerie, les scénarios et les indicateurs à surveiller.
Vous disposez d’un outil sur Excel ou Odoo, selon votre organisation. Sur Odoo, le suivi dépend des données disponibles et actualisées dans votre système. L’accompagnement après livraison se définit selon vos besoins.
Mon expérience vient du secteur alimentaire et du traiteur ; j’adapte cette démarche aux réalités des autres PME.
Contactez-moi pour préparer votre budget 2027.